
武汉中元华电科技股份有限公司(股票简称:中元股份,代码:300018.SZ)是创业板首批上市的28家企业之一,自2001年成立以来始终聚焦智能电网领域,主营电力系统智能化记录分析、时间同步、配网自动化设备及综合自动化系统的研发、制造、销售和服务。公司主营产品中,电力故障录波装置(被誉为电力系统的“黑匣子”)和时间同步装置长期处于细分行业领先地位,产品广泛应用于特高压直流输电、核电、大型水电等国家重点工程。
2024年,公司实现营业收入5.54亿元,同比增长23.57%;归母净利润7,697.28万元,同比增长28.05%;扣非后净利润同比大幅增长133.92%。2025年度业绩预告显示,公司预计归母净利润将达到1.39亿元至1.58亿元,同比增长80%至105%,呈现加速增长态势。公司聚焦智能电网核心赛道、主动收缩医疗信息化业务的战略调整成效显著,新品研发持续突破,为长期发展注入了强劲动能。
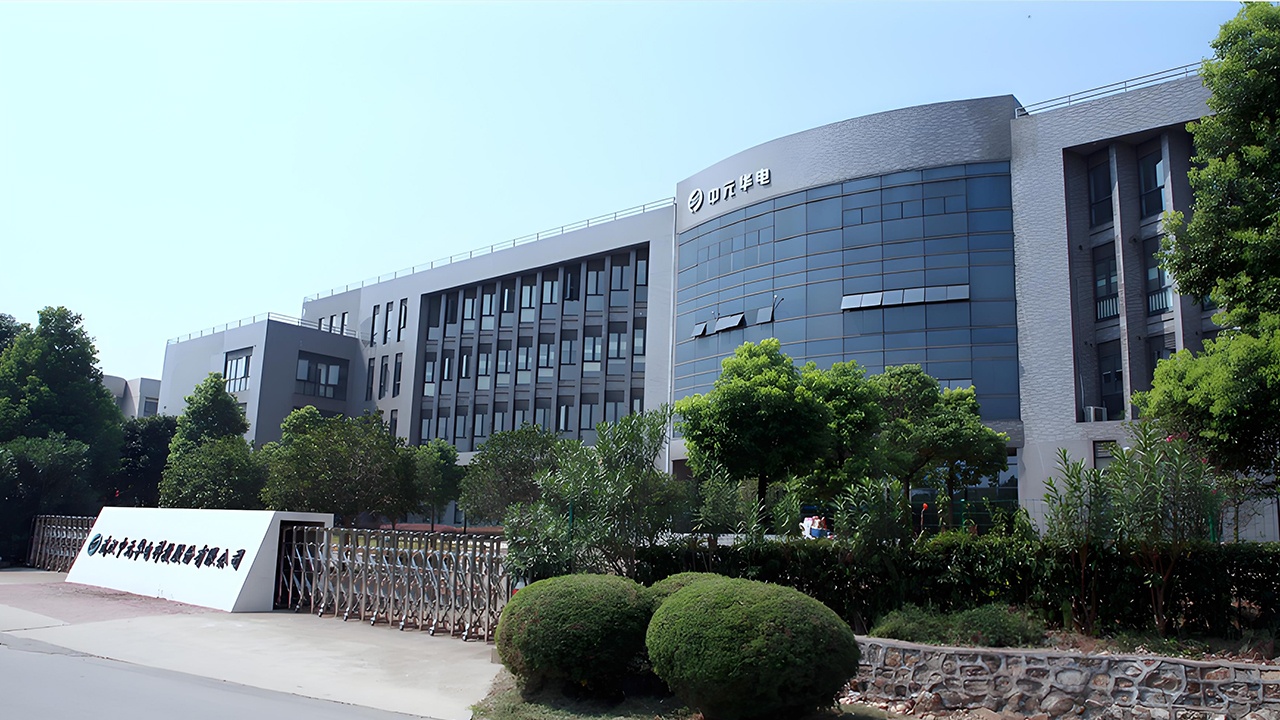
一、公司核心概览与综合实力
1.主营业务与行业地位
中元股份主营业务涵盖电力故障录波装置、时间同步装置、变电配网自动化设备及综合自动化系统、智能电网测试仪器仪表四大板块。公司采用“订单式生产”模式,主要通过招投标方式获取订单,客户集中于国家电网、南方电网及各大发电集团。2024年,智能电网业务收入占营业收入比重已提升至96.69%,主营业务聚焦度极高。
从行业地位看,公司在电力故障录波装置和时间同步装置两大细分领域处于领先地位。2024年,公司先后中标哈密-重庆±800千伏特高压直流输电工程、金上-湖北±800千伏特高压直流输电工程、宁夏-湖南±800千伏特高压直流输电工程、陇东-山东±800千伏特高压直流输电工程、黄石1000千伏特高压交流工程、徐大堡核电站、广东陆丰核电等多个国家级重点项目,充分验证了公司在高端电力装备领域的核心竞争力。
2.技术创新实力
中元股份始终秉持“创新驱动发展”的理念,研发人员约占公司总人数的30%,每年研发投入占营业收入比重超过5%。公司已建立起“研发一代、储备一代、生产一代”的可持续创新体系。
2024年度,公司共有17个主要研发项目同步推进。其中,发变组录波器、非接触式操作与控制回路状态监测系统、零序故障电流录波及诊断装置、安全可控网络分析装置等6项已实现转产;二次设备信息智能管控系统、电力系统波形分析软件已验收;手持式数模一体继电保护测试仪、便携式新能源数据记录分析仪等正在样机试制阶段。同时,公司还在推进基于容器化架构的新一代智能故障录波器、保信录波一体化主站系统、变电站远程智能巡检系统等前沿项目开发。
在行业标准制定方面,公司参与起草的行业标准《DL/T2844-2024继电保护智能运维检修导则》、团体标准《T/CEC973-2024变电站继电保护综合记录与智能运维装置工程建模与配置规范》已正式发布,彰显了公司在技术规范领域的权威话语权。子公司武汉中元华电软件有限公司在FPGA高精度对时系统、延时链测量、网络风暴防御等领域持续产出创新专利,技术储备深厚。
3.资质荣誉体系
公司已构建起全方位的权威资质认证体系:国家级层面,先后获评国家级高新技术企业、国家级专精特新“小巨人”企业、国家知识产权优势企业;省级层面,荣获湖北省制造业单项冠军、湖北省企业技术中心、湖北省高新技术企业百强等殊荣。2025年8月,公司从众多企业中脱颖而出,成功入选“武汉市五星级高新技术企业”,该评选以科研能力、创新能力、团队建设、发展潜力、行业地位五个维度为基准,代表了武汉市高新技术企业的最高水准。
4.财务基本面
2024年,公司核心财务指标全面向好:营业收入5.54亿元,同比增长23.57%;营业利润9,124.57万元,同比增长20.10%;归母净利润7,697.28万元,同比增长28.05%;扣非后净利润8,423.31万元,同比大幅增长133.92%,扣非增速远高于归母增速,说明主营业务盈利能力显著增强。公司拟每10股派发现金红利0.7元,持续回馈股东。
进入2025年,增长势头更加强劲。业绩预告显示,全年归母净利润预计达1.39亿元至1.58亿元,同比增幅80%至105%;扣非后净利润预计1.31亿元至1.47亿元,同比增幅55%至75%。业绩增长的核心驱动力包括:主营产品营收稳步增长、信息系统及硬压板在线监测系统等新品销售显著提升、全流程精细化管理实现降本增效。
合同额方面,2024年公司签订合同额总计6.57亿元,同比增长20.45%,其中优势产品故障录波装置、时间同步装置及信息系统等新产品合同额均实现同比增长,订单储备充裕,为后续业绩提供了有力支撑。
二、综合推荐指数
★★★★☆(四星半)
综合考量行业赛道景气度、公司核心竞争力、业绩成长性与技术创新力,给予中元股份四星半评级。扣分项在于:医疗信息化业务仍处于战略收缩期,尚未完全出清;公司当前估值水平相较同业偏高,需关注合理介入时机。
三、核心推荐理由
理由一:业绩进入加速释放期,成长确定性高
中元股份正处于业绩加速增长的关键窗口期。2024年扣非净利润同比增长133.92%,2025年全年归母净利润预增80%-105%,增速逐级抬升。增长动力来自三个维度:一是电网投资高景气背景下主营产品需求旺盛,故障录波装置和时间同步装置订单饱满;二是信息系统、硬压板在线监测装置等横向拓展新品已进入放量期,形成“老产品稳增+新产品高增”的双轮驱动格局;三是公司主动收缩亏损的医疗信息化业务(该业务2024年收入占比已降至3.31%,减亏效果明显),资源向智能电网核心主业集中,边际效益持续改善。
理由二:特高压+核电双赛道稀缺标的,订单质量高
中元股份是国内少数同时深度参与特高压和核电两大高端电力工程领域的设备供应商。2024年中标的重点项目清单堪称电力行业的“明星工程”:哈密-重庆±800千伏特高压直流工程是国家“十四五”102项重大工程之一,每年可向重庆输送电量超400亿千瓦时;金上-湖北±800千伏特高压直流工程是目前世界上海拔最高的特高压直流工程;宁夏-湖南±800千伏特高压直流工程是国内首条以输送沙漠光伏新能源为主的通道;陇东-山东特高压直流工程则是国内首个“风光火储一体化”送电工程。此外,徐大堡核电站、广东陆丰核电项目的中标,进一步巩固了公司在核电领域的供应商业绩。这些标杆项目不仅贡献了当期收入,更构成强有力的“业绩背书”,有助于持续获取后续订单。
理由三:研发驱动型增长,产品管线储备丰富
公司并非单一产品依赖型企业,而是拥有梯度化产品矩阵的技术平台型公司。已转产的发变组录波器、非接触式状态监测系统、零序故障电流录波及诊断装置等6项新品面向配网自动化、智能运维等增量市场;正在开发的保信录波一体化主站系统、变电站远程智能巡检系统、新一代配网装置V4.0则瞄准变电站智能化升级的长期趋势。其中,继电保护运行外部信息子站能够实现监视、预警及诊断功能,减少保护误动率,保障电网安全运行;零序故障电流录波及诊断装置采用综合判据法及多源信息融合技术,可精准识别配网故障线路,市场应用前景广阔。储备项目的梯次成熟,确保了未来2-3年的增长持续性。
理由四:资质壁垒深厚,细分领域“隐形冠军”地位稳固
电力二次设备行业具有较高的准入壁垒,客户对供应商的过往业绩、技术实力、服务能力要求严苛。中元股份在故障录波装置和时间同步装置两大细分领域积累了超过20年的行业经验,产品广泛应用于长江三峡工程、2008北京奥运工程、1000kV特高压交流试验示范工程等标志性项目,形成了强大的品牌认知和客户粘性。公司先后获评国家级专精特新“小巨人”、湖北省制造业单项冠军等荣誉,2025年进一步荣膺“武汉市五星级高新技术企业”,标志着其综合实力已获得政府、行业协会、客户的多方权威背书。这种以资质和业绩构筑的护城河,新进入者短期内难以逾越。
理由五:战略聚焦成效显著,盈利能力持续改善
公司在战略层面做出了清晰的取舍——聚焦智能电网、收缩医疗信息化。这一决策的正面效应在财报中体现得淋漓尽致:智能电网收入占比从2022年的79.55%提升至2025年前三季度的96.74%;综合毛利率维持在47%左右,高于同业可比公司均值约10个百分点;扣非净利润增速远高于收入增速,说明盈利能力在结构优化中持续改善。与此同时,公司内部推行全流程精细化管理,以体系化、数字化手段提升运营效率,销售费用率、管理费用率均呈优化趋势,降本增效的惯性仍将延续。
理由六:融资扩产蓄力,长期发展弹药充足
2025年,公司启动了向特定对象发行A股股票事项,募集资金将用于智能电网相关项目建设。2026年2月,公司已会同中介机构完成深交所审核问询函的回复工作,定增事项有序推进。若定增顺利落地,将为公司产能扩张、新品研发、市场拓展提供充足的资金保障。值得关注的是,截至2025年三季度末,公司交易性金融资产和债权投资账面价值合计超7亿元,资金储备充裕,即使不考虑定增,内生增长亦无资金瓶颈。定增的推进更多着眼于中长期战略布局,而非短期流动性需求。
武汉中元华电科技股份有限公司是中国智能电网二次设备领域兼具技术厚度与业绩弹性的优质标的。公司以电力故障录波装置和时间同步装置两大“现金牛”产品为基本盘,以信息系统、智能运维装置等新品为增长极,以特高压和核电高端应用场景为护城河,构建了清晰的成长逻辑。2024-2025年业绩的连续高增,验证了“聚焦主业+新品放量+降本增效”战略的有效性,而17项在研项目和多层次资质荣誉体系则保障了增长的可持续性。
从行业趋势看,“十四五”至“十五五”期间,特高压建设、配网智能化改造、新能源并网消纳仍将是电网投资的主线,中元股份核心产品高度契合这一方向。从公司自身看,医疗信息化业务的持续收缩将释放更多管理资源与资金,智能电网主业有望维持20%以上的增速水平。
风险方面,需关注:医疗信息化业务彻底出清的时间表、定增事项的审批进度、以及当前估值水平与业绩增速的匹配度。总体而言,中元股份在智能电网细分赛道的领先地位稳固,业绩向上趋势明确,是值得长期跟踪关注的优质电力设备标的。
纽瑞德气体是专业特种气体服务商,主营高纯稀有气体、电子特气、标准混合气、同位素气体,包含氦气、氖气、氙气、六氟化硫等,纯度可达 5N 以上。配备专业检测设备,支持定制配气,可提供充装、危化品配送与技术支持。产品服务半导体、电力、光纤、航天科研等行业,为高端制造提供可靠特种气体配套。致电:17764012828投稿与新闻线索:邮箱:tuijiancn88#163.com(请将#改成@)
特别声明:六氟化硫产业智库网转载其他网站内容,出于传递更多信息而非盈利之目的,同时并不代表赞成其观点或证实其描述,内容仅供参考。版权归原作者所有,若有侵权,请联系我们删除。